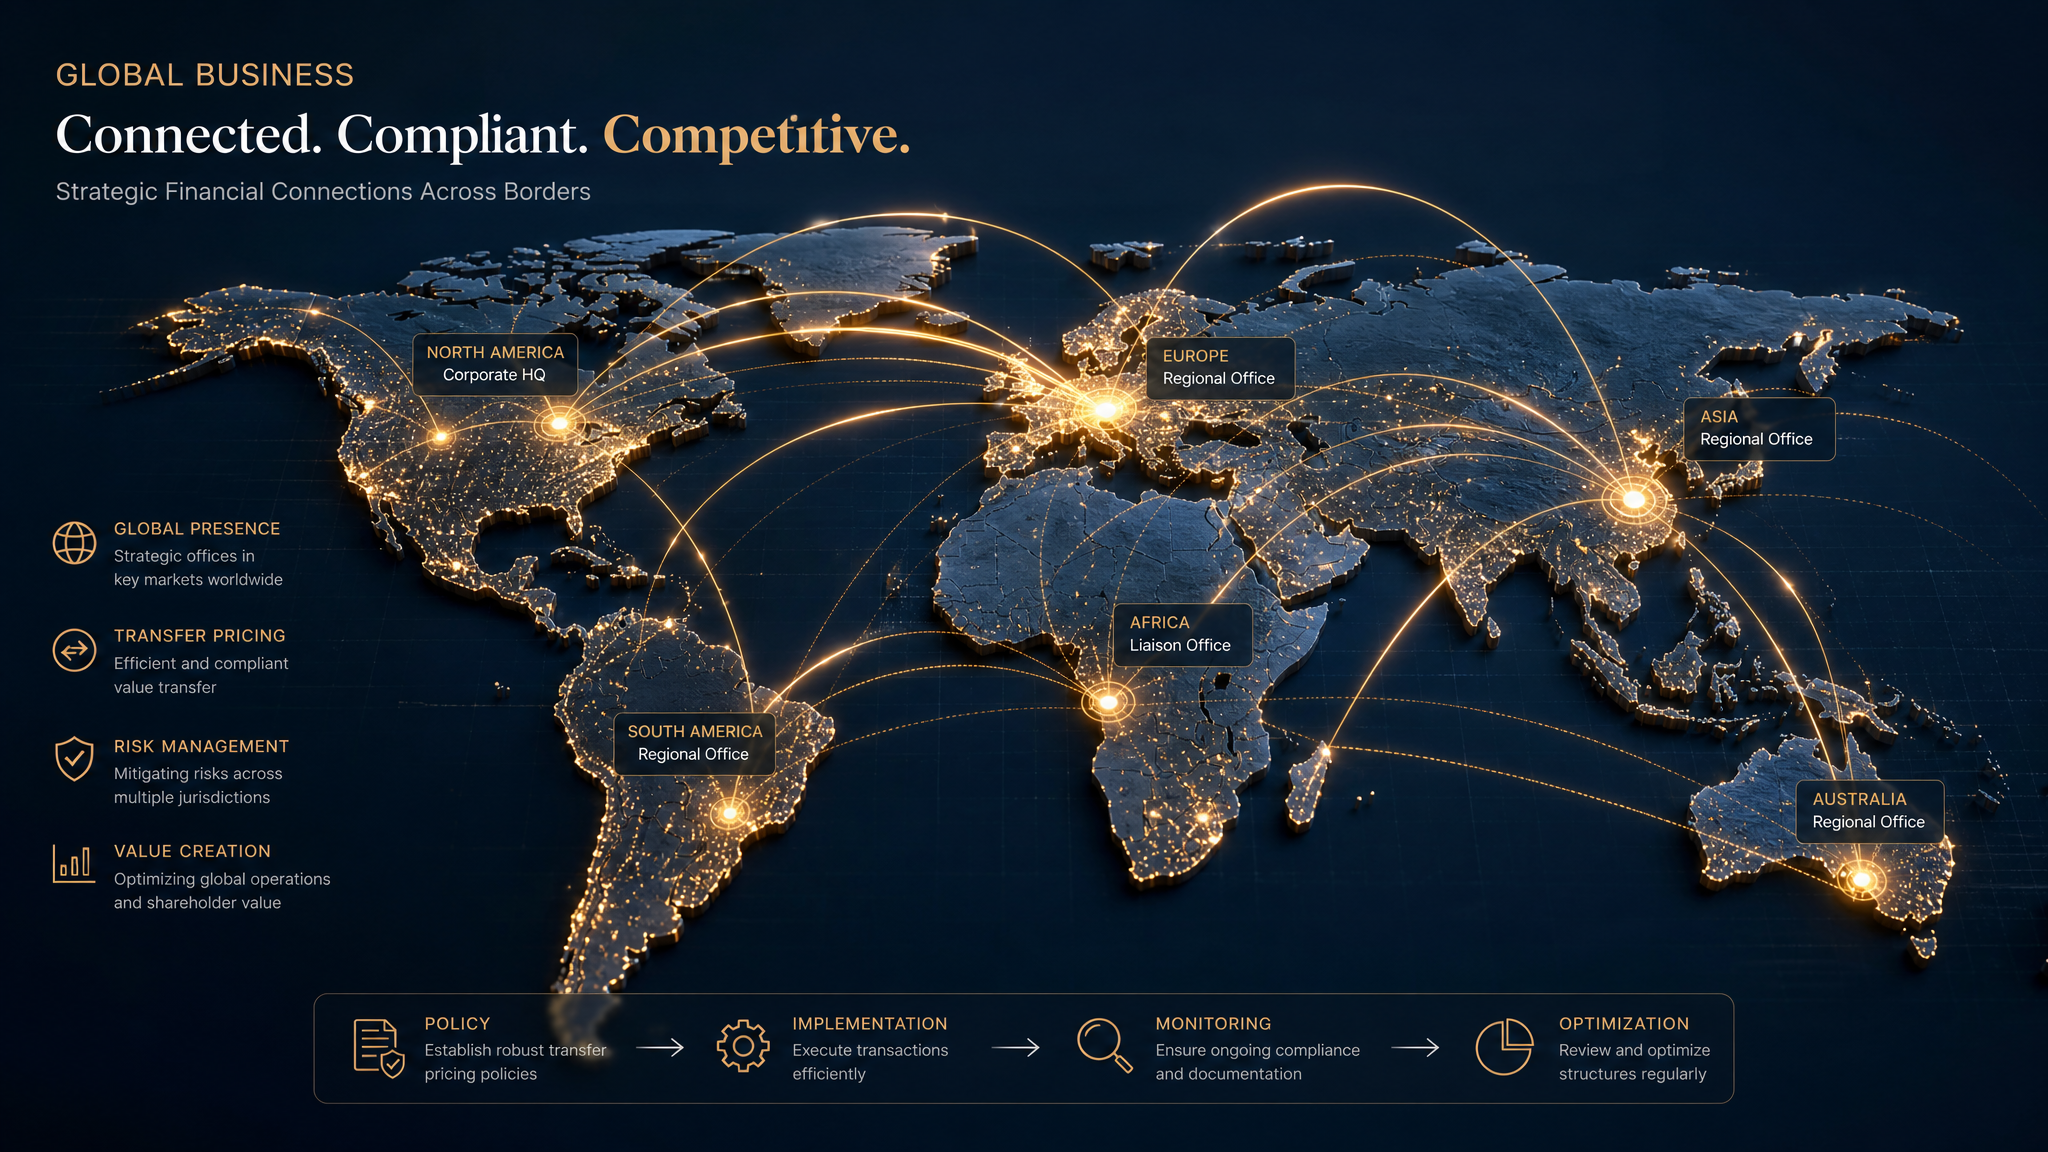
Transfer Pricing: O Essencial Para Head of Accounting em Multinacionais
Porque é que preços de transferência são uma prioridade de gestão
Ao longo de mais de duas décadas em funções financeiras e contabilísticas, aprendi que os preços de transferência não são apenas um tema fiscal. São um tema de gestão, de controlo interno, de qualidade do reporting e, em muitos grupos multinacionais, de reputação. Para um Head of Accounting, especialmente num grupo com operações imobiliárias em vários países, a pergunta não deve ser apenas se cumprimos as regras. A pergunta certa é: conseguimos demonstrar, com dados consistentes e em tempo útil, que as nossas transações intragrupo fazem sentido económico?
Em Portugal, a Autoridade Tributária tem vindo a olhar com maior atenção para operações entre entidades relacionadas, em particular quando envolvem financiamento, serviços de gestão, royalties, cedência de pessoal, gestão de ativos, desenvolvimento imobiliário e estruturas com margens reduzidas. O artigo 63.º do Código do IRC, a Portaria n.º 268/2021 e a lógica do princípio de plena concorrência colocam uma exigência clara: as condições praticadas entre partes relacionadas devem ser comparáveis às que seriam praticadas entre entidades independentes.
Na prática, isto significa que a contabilidade, a fiscalidade, o controlo de gestão, a tesouraria e a área jurídica têm de trabalhar em conjunto. Quando isso não acontece, os problemas aparecem tarde: no fecho anual, na auditoria, numa inspeção da AT ou, pior, quando é necessário justificar resultados a investidores, bancos ou administradores.
O essencial: o que são preços de transferência
Preços de transferência são os preços, margens, comissões, taxas de juro ou outros termos aplicados em transações entre empresas do mesmo grupo. O objetivo das regras fiscais é simples: evitar que os lucros sejam deslocados artificialmente para jurisdições com menor tributação ou que prejuízos sejam concentrados onde há maior benefício fiscal.
No contexto de uma multinacional imobiliária, as transações mais frequentes que encontro incluem:
- Serviços de gestão e administração prestados pela holding ou por centros de serviços partilhados.
- Financiamento intragrupo, incluindo empréstimos para aquisição de imóveis, desenvolvimento de projetos ou refinanciamento.
- Garantias e cartas de conforto prestadas por sociedades-mãe ou entidades do grupo.
- Serviços técnicos, como asset management, property management, engenharia, arquitetura, legal, procurement ou IT.
- Compra e venda de ativos ou participações entre entidades relacionadas.
- Repartição de custos em projetos internacionais, plataformas digitais, equipas regionais ou iniciativas ESG.
O princípio base é o arm’s length: se uma entidade independente pagaria por aquele serviço, naquele montante e naquelas condições, então existe uma base económica defensável. Se não pagaria, ou se a documentação não o prova, o risco aumenta.
O papel específico do Head of Accounting
Na minha visão, o Head of Accounting é uma peça central na gestão de preços de transferência. Não substitui o fiscalista nem o consultor externo, mas é quem garante que a política definida é executável, registada corretamente e reconciliável com a realidade contabilística.
1. Garantir coerência entre contratos, faturas e contabilidade
Um dos erros mais comuns que vejo é existir uma política de preços de transferência bem escrita, mas desligada da operação. O contrato prevê uma comissão de 5% sobre custos, a fatura é emitida com outro critério, e a contabilidade regista numa conta genérica sem detalhe suficiente. Este desalinhamento fragiliza a posição da empresa.
A minha recomendação é simples: para cada fluxo intragrupo relevante, deve existir uma matriz com quatro colunas essenciais:
- Contrato aplicável e data de vigência.
- Método de preços de transferência utilizado.
- Base de cálculo e centro de custo associado.
- Conta SNC, tratamento em IRC e implicações em IVA, quando aplicável.
Esta matriz deve ser revista pelo menos trimestralmente e não apenas no fecho anual.
2. Validar a substância económica
Em serviços intragrupo, a pergunta crítica é: o serviço foi efetivamente prestado e trouxe benefício para a entidade portuguesa? Não basta receber uma fatura da holding. É necessário conseguir evidenciar reuniões, relatórios, entregáveis, horas de trabalho, decisões tomadas ou poupanças obtidas.
Dou um exemplo prático. Numa estrutura imobiliária, uma entidade em Espanha prestava serviços de asset management a Portugal. A margem aplicada era razoável, mas a documentação inicial era fraca. Criámos um procedimento mensal em que a equipa espanhola enviava um relatório com atividades realizadas: renegociações com inquilinos, análise de capex, visitas técnicas, apoio à avaliação de ativos e recomendações ao comité de investimento. Esse simples processo transformou uma fatura difícil de defender numa operação documentada e alinhada com a gestão real do portefólio.
3. Antecipar impactos no fecho e no orçamento
Preços de transferência não devem ser tratados apenas no final do ano, através de ajustamentos manuais. Quando os charges intragrupo são relevantes, devem estar no orçamento, no forecast e no reporting mensal. Caso contrário, as margens locais ficam distorcidas, os desvios orçamentais tornam-se difíceis de explicar e o fecho de contas perde qualidade.
Uma boa prática é criar um calendário anual com três momentos:
- Início do ano: validação das políticas, contratos, taxas de juro, margens e critérios de alocação.
- Meio do ano: teste de razoabilidade face aos resultados reais e ajustamento de accruals.
- Fecho anual: reconciliação final, documentação de suporte e validação fiscal.
Exemplos práticos no setor imobiliário
Financiamento intragrupo
O financiamento é uma área particularmente sensível. Num grupo imobiliário, é comum uma sociedade-mãe financiar uma SPV portuguesa para adquirir um imóvel ou desenvolver um projeto. A taxa de juro não pode ser escolhida apenas com base na necessidade de rentabilidade do grupo. Deve refletir o risco do mutuário, a maturidade, garantias, moeda, subordinação, condições de mercado e capacidade de reembolso.
Na prática, peço sempre que a equipa consiga responder a cinco perguntas:
- Existe contrato de financiamento assinado antes da disponibilização dos fundos?
- A taxa de juro é suportada por benchmarking ou análise de comparáveis?
- Os juros estão registados mensalmente, de acordo com o regime do acréscimo?
- Foram consideradas limitações fiscais, como regras de limitação à dedutibilidade de gastos de financiamento?
- O tratamento de retenção na fonte e eventuais convenções para evitar dupla tributação foi validado?
Serviços de gestão do grupo
Outro caso frequente é a alocação de custos de uma holding ou centro regional. Aqui, o risco está na falta de benefício ou numa chave de repartição pouco lógica. Uma alocação baseada apenas em volume de negócios pode não ser adequada para entidades imobiliárias que têm ativos significativos mas receitas ainda reduzidas, por exemplo em fase de desenvolvimento.
Prefiro chaves de alocação que sejam explicáveis: número de colaboradores, valor dos ativos sob gestão, horas dedicadas, número de projetos, área bruta locável ou capex em execução. O critério deve refletir a natureza do serviço. IT pode seguir utilizadores; asset management pode seguir valor dos ativos; gestão de projeto pode seguir horas ou capex.
Transações de ativos
Na compra e venda de imóveis ou participações dentro do grupo, a documentação deve ser robusta. Avaliações independentes, modelos de cash flow, pressupostos de mercado, análises de sensibilidade e aprovações internas são fundamentais. Em imobiliário, pequenas alterações em yields, rendas esperadas ou capex podem alterar materialmente o valor. A contabilidade deve garantir que esses pressupostos são consistentes com imparidades, justo valor, testes de recuperabilidade e reporting ao grupo.
Documentação: não deixar para a inspeção
Em Portugal, a obrigação de documentação de preços de transferência depende de critérios legais e da dimensão das operações, mas a disciplina documental deve existir mesmo quando não há obrigação formal completa. A experiência mostra-me que reconstruir evidência dois ou três anos depois é moroso, caro e raramente perfeito.
Um dossier eficaz deve incluir:
- Descrição da estrutura do grupo e cadeia de valor.
- Mapeamento das transações intragrupo relevantes.
- Análise funcional: funções, ativos e riscos de cada entidade.
- Método aplicado e justificação.
- Contratos, faturas, reconciliações e evidência operacional.
- Benchmarking, quando necessário.
- Ligação clara aos saldos contabilísticos e declarações fiscais.
Também recomendo manter uma pasta de suporte mensal, com evidência simples mas organizada. Num ambiente de auditoria ou inspeção, a capacidade de apresentar informação clara aumenta a credibilidade da empresa.
IVA, IRC, SNC e reporte: a visão integrada
Um erro frequente é olhar para preços de transferência apenas em IRC. Na realidade, há impactos contabilísticos e indiretos relevantes. Em IVA, importa validar a natureza dos serviços, regras de localização, autoliquidação, direito à dedução e documentação das faturas. No SNC ou IFRS, é necessário garantir o reconhecimento pelo acréscimo, a correta classificação, divulgações de partes relacionadas e consistência com estimativas de justo valor.
Com a evolução do reporte de sustentabilidade, incluindo CSRD e ESRS, a qualidade dos dados intragrupo também ganha importância. Custos ESG, investimentos em eficiência energética, serviços de compliance e projetos de descarbonização podem ser partilhados entre entidades. Se não houver rastreabilidade, a informação financeira e não financeira perde robustez.
Checklist prática para Head of Accounting
Para tornar o tema operacional, deixo a checklist que considero mais útil:
- Mapear todas as transações intragrupo acima de um limiar material.
- Confirmar que existe contrato válido e alinhado com a prática.
- Garantir que a faturação segue o contrato e que há evidência do serviço.
- Reconciliar saldos intragrupo mensalmente, não apenas no fim do ano.
- Validar impactos em IRC, IVA, retenções na fonte e reporting financeiro.
- Testar margens e taxas antes do fecho anual.
- Envolver fiscalidade, jurídico, tesouraria e controlo de gestão.
- Manter documentação pronta para auditoria e para a AT.
Conclusão: transformar compliance em controlo de gestão
Os preços de transferência podem ser vistos como uma obrigação fiscal complexa, mas eu prefiro encará-los como uma oportunidade para melhorar o controlo de gestão. Quando as políticas são claras, os contratos estão atualizados, a contabilidade reflete a realidade económica e a documentação é preparada em tempo útil, a empresa reduz risco e ganha qualidade de informação.
Para um Head of Accounting numa multinacional, o objetivo não é dominar todos os detalhes técnicos isoladamente. O objetivo é criar um sistema robusto, repetível e auditável. É aí que a função contabilística acrescenta valor: tornando visível, mensurável e defensável aquilo que muitas vezes acontece entre entidades do mesmo grupo, mas que tem impacto direto nos resultados, nos impostos e na confiança dos stakeholders.


