Automatização de Processos Financeiros: Do Excel ao RPA
Automatizar não é substituir o rigor: é libertar tempo para pensar
Ao longo de mais de 20 anos em funções financeiras e contabilísticas, vi a tecnologia passar de folhas de cálculo partilhadas por email para ERPs integrados, plataformas cloud, workflows de aprovação e, mais recentemente, soluções de RPA e inteligência artificial. Mas aprendi uma coisa muito simples: a automatização só cria valor quando melhora o controlo, a qualidade da informação e a capacidade de decisão.
Na área financeira, especialmente em grupos multinacionais e no sector imobiliário, lidamos diariamente com volume, detalhe e exigência regulatória. Há rendas, condomínios, reconciliações bancárias, fornecedores, retenções na fonte, IVA, SNC, reporting para a casa-mãe, mapas de gestão, auditorias, declarações fiscais, obrigações perante a AT e, cada vez mais, informação não financeira associada à sustentabilidade e à CSRD. Se continuarmos a tratar tudo manualmente, o risco operacional aumenta e a equipa passa demasiado tempo a copiar, colar e validar dados em vez de analisar.
Este artigo é uma reflexão prática sobre a evolução da automatização financeira: do Excel ao RPA. Não como uma moda tecnológica, mas como uma jornada de maturidade que deve ser bem planeada, controlada e alinhada com o negócio.
O Excel continua a ser uma ferramenta poderosa, mas não deve ser o sistema
Começo pelo ponto que por vezes é mal interpretado: o Excel não é o inimigo. Pelo contrário, continua a ser uma das ferramentas mais úteis para qualquer profissional de finanças. Permite analisar dados rapidamente, simular cenários, construir modelos, validar tendências e preparar informação de apoio à decisão.
O problema surge quando o Excel deixa de ser ferramenta de análise e passa a ser sistema crítico de operação. Já encontrei, em diferentes contextos, processos essenciais suportados por ficheiros locais, ligações quebradas, fórmulas escondidas, versões duplicadas e ficheiros com nomes como final, final_revisto ou final_mesmo_final. Isto pode parecer familiar porque é comum. Mas também é um sinal claro de risco.
Onde o Excel acrescenta valor
- Análise ad hoc: comparação de rendas, margens, custos por activo, desvios face ao orçamento.
- Modelos de simulação: impacto de variações de taxas de juro, inflação, ocupação ou CAPEX.
- Validação rápida: cruzamento entre extractos bancários, balancetes, mapas de fornecedores e aging de clientes.
- Preparação de reporting: quando existe uma base de dados fiável e o Excel é apenas a camada de análise.
Onde o Excel se torna um risco
- Quando é a única fonte de verdade.
- Quando depende de uma pessoa que conhece as fórmulas e macros.
- Quando não existe controlo de versões.
- Quando os dados são introduzidos manualmente várias vezes.
- Quando é usado para substituir funcionalidades que deveriam estar no ERP.
Uma regra simples que costumo aplicar é esta: se um ficheiro Excel é usado todos os meses, por várias pessoas, com impacto no fecho, em impostos ou em reporting de gestão, então deve ser candidato a automatização ou, pelo menos, a uma revisão séria do processo.
Antes de automatizar, é preciso conhecer o processo
Um erro frequente é tentar automatizar demasiado cedo. A tecnologia não corrige processos mal desenhados; muitas vezes apenas os torna mais rápidos a produzir erros. Antes de escolher ferramentas, é essencial mapear o fluxo de trabalho.
Num processo de contas a pagar, por exemplo, devemos saber exactamente como a factura entra, quem a valida, onde é registada, que controlos existem, como é aprovada, quando é paga e como fica arquivada para auditoria. Se existirem excepções constantes, aprovações informais por email e divergências recorrentes entre encomendas, contratos e facturas, a automatização deve começar pela normalização.
As perguntas que faço antes de automatizar
- Qual é o objectivo? Reduzir tempo, reduzir erro, melhorar controlo, acelerar o fecho ou aumentar visibilidade?
- Qual é o volume? Quantas transacções existem por mês e qual a sua variabilidade?
- Qual é o risco? O processo afecta IVA, IRC, pagamentos, demonstrações financeiras ou compliance?
- Quem é o dono do processo? Finanças, operações, procurement, asset management ou IT?
- Que dados entram e que dados saem? Estão estruturados, completos e reconciliáveis?
- Que excepções existem? E são realmente excepções ou sintomas de processo mal definido?
Esta fase pode parecer pouco tecnológica, mas é a mais importante. Em muitas organizações, apenas desenhar o processo actual e eliminar passos redundantes já gera ganhos relevantes.
Automatização de baixo risco: começar pelo que é repetitivo e mensurável
Nem todas as automatizações precisam de começar com RPA. Em muitas equipas financeiras, os primeiros ganhos vêm de ferramentas já disponíveis: Power Query, Power BI, regras no ERP, workflows simples, templates normalizados e integrações bancárias.
Num contexto imobiliário, há processos particularmente adequados para automação gradual. Por exemplo, a reconciliação de recebimentos de rendas pode ser bastante morosa quando há múltiplos imóveis, inquilinos, referências de pagamento e contas bancárias. Se a informação bancária for importada automaticamente e comparada com a base de contratos e facturação, a equipa deixa de procurar manualmente cada movimento e passa a gerir apenas as excepções.
Exemplos práticos de automatização inicial
- Reconciliações bancárias: importação automática de extractos e matching por referência, NIF, valor ou data.
- Mapas de IVA: extracção estruturada do ERP para validação antes das declarações periódicas.
- Fecho mensal: checklists digitais com responsáveis, prazos e evidência de conclusão.
- Reporting de gestão: dashboards ligados a dados do ERP, reduzindo a dependência de ficheiros manuais.
- Contas a pagar: workflow de aprovação com regras por entidade, centro de custo, activo ou limite de valor.
- Arquivo digital: ligação entre documento, lançamento contabilístico, aprovação e comprovativo de pagamento.
O princípio é simples: automatizar primeiro o que é repetitivo, previsível e baseado em regras claras. Desta forma, reduzimos risco e criamos confiança na equipa.
Do ERP ao RPA: quando faz sentido usar robots
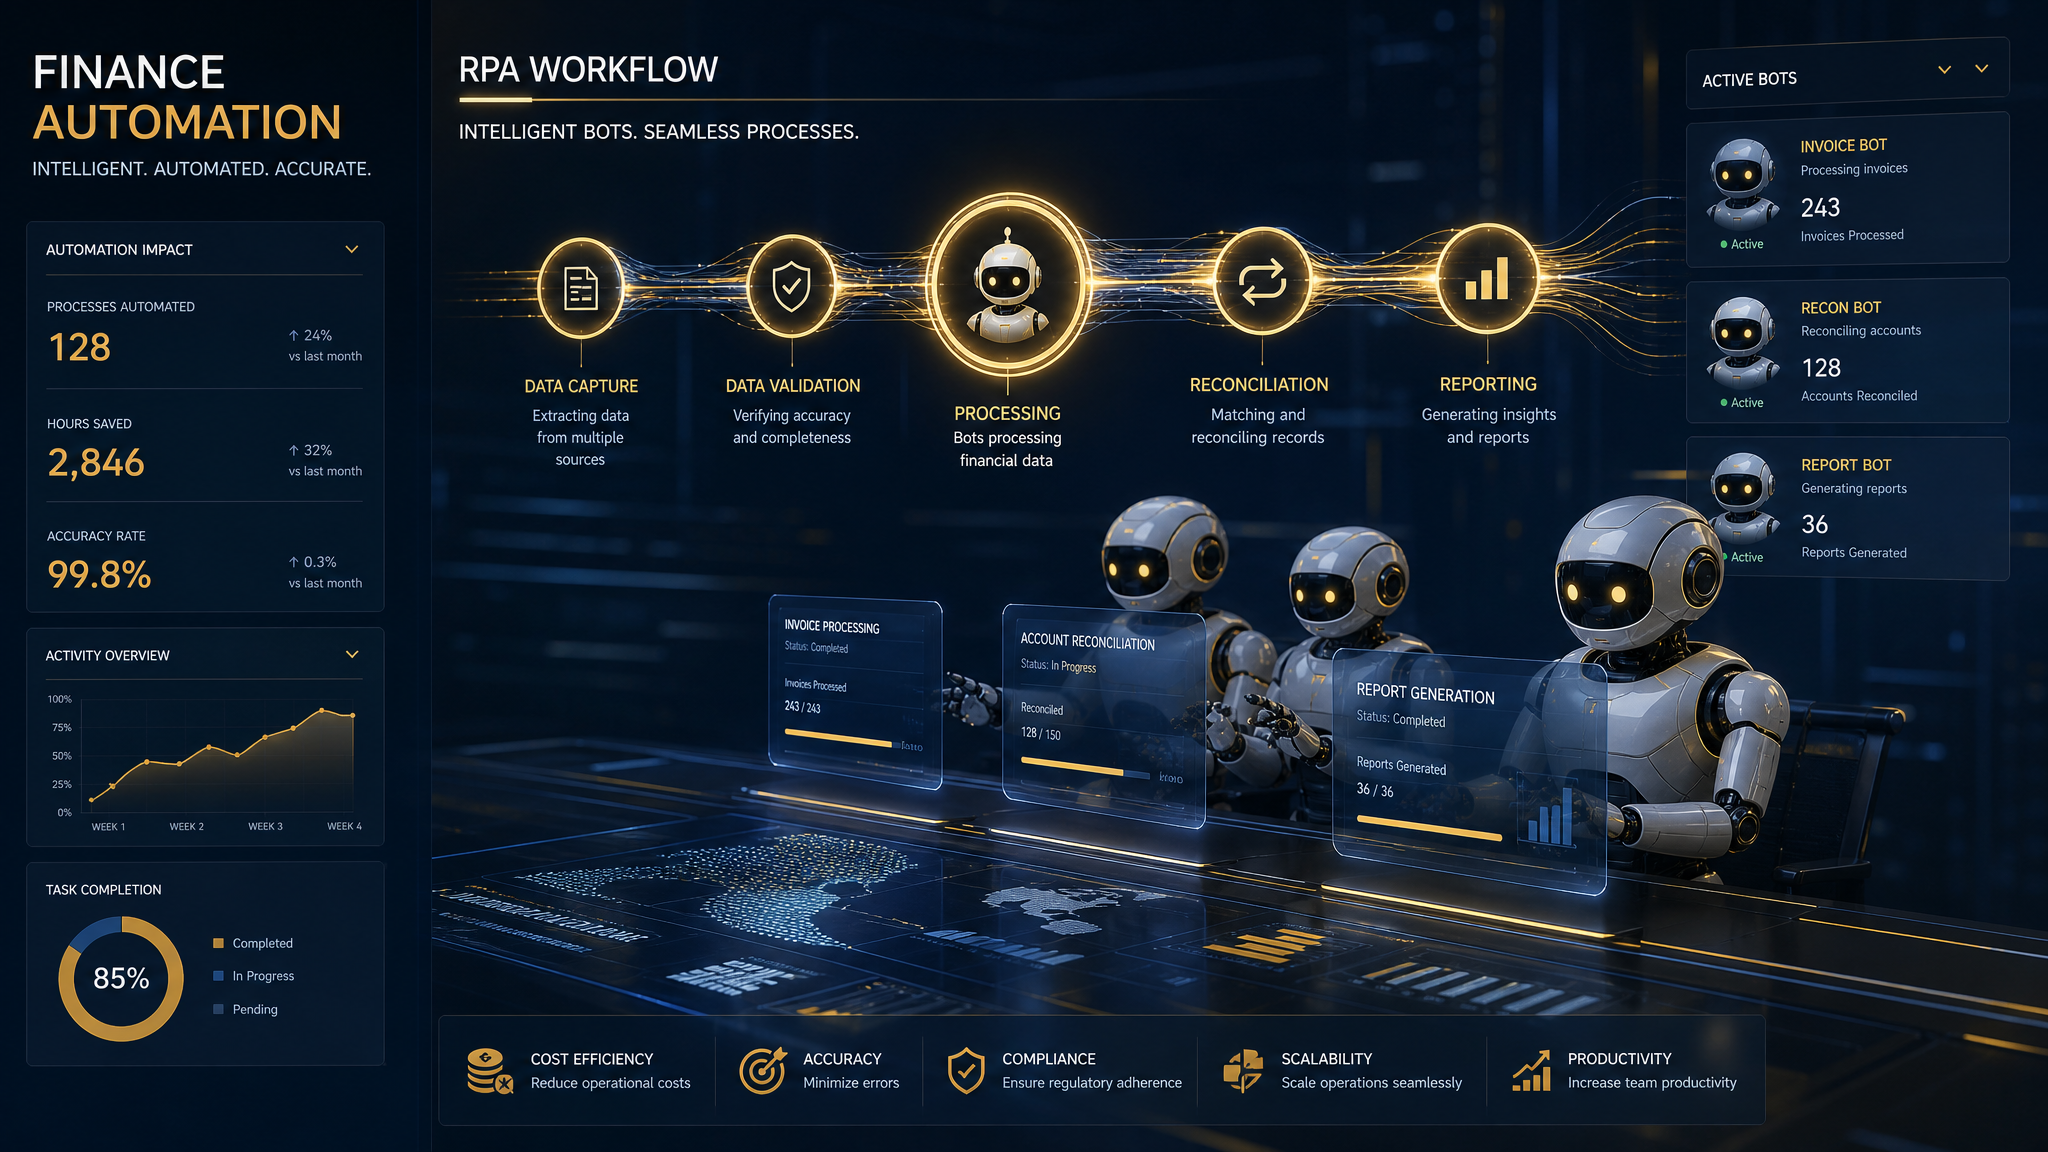
O RPA, ou Robotic Process Automation, permite criar robots de software que executam tarefas repetitivas em sistemas digitais. Ao contrário de uma integração tradicional, o robot pode simular acções humanas: abrir aplicações, descarregar ficheiros, copiar dados, preencher formulários, comparar informação e gerar relatórios.
O RPA é especialmente útil quando existem sistemas que não comunicam bem entre si ou quando a integração via API é demasiado cara, lenta ou tecnicamente limitada. No entanto, não deve ser visto como substituto de um ERP bem configurado. Na minha perspectiva, o RPA é uma ponte: útil para resolver fricções, mas não deve mascarar problemas estruturais para sempre.
Casos em que o RPA pode trazer valor
- Download de informação recorrente: extrair documentos ou relatórios de portais de bancos, fornecedores ou plataformas internas.
- Validações fiscais: cruzar dados internos com informação disponível em plataformas oficiais, quando aplicável e respeitando credenciais e controlos.
- Preparação de ficheiros: gerar mapas normalizados para reporting ao grupo ou para análises periódicas.
- Registo de dados em sistemas legados: quando não há integração directa e o volume justifica a automação.
- Monitorização de excepções: identificar facturas sem aprovação, pagamentos pendentes ou diferenças em reconciliações.
Um exemplo concreto: se todos os meses uma equipa descarrega relatórios de múltiplas entidades, consolida informação, renomeia ficheiros, guarda-os em pastas específicas e actualiza um mapa de controlo, este processo é um forte candidato a RPA. O robot pode fazer a parte mecânica e deixar para a equipa a análise das diferenças, a validação das anomalias e a tomada de decisão.
Controlo interno: a automatização também precisa de auditoria
Quanto mais automatizamos, mais importante se torna garantir controlo. Um processo manual pode ter erros, mas um processo automatizado mal configurado pode repetir o mesmo erro centenas de vezes. Por isso, qualquer automatização financeira deve incluir regras de governação.
Controlos que considero essenciais
- Segregação de funções: quem configura o robot não deve aprovar sozinho alterações críticas.
- Logs de execução: deve ser possível saber o que foi feito, quando e com que resultado.
- Gestão de acessos: credenciais protegidas, permissões mínimas necessárias e revisão periódica.
- Testes antes de produção: cenários normais, excepções e casos limite.
- Plano de contingência: saber como operar manualmente se o robot falhar.
- Revisão periódica: processos fiscais, regras de IVA, layouts de ficheiros e requisitos de reporting mudam.
No contexto português, esta disciplina é particularmente relevante. Obrigações fiscais, comunicação de facturas, SAF-T, IVA, retenções, IRC e requisitos de arquivo exigem consistência e rastreabilidade. Automatizar não dispensa a responsabilidade do contabilista ou do responsável financeiro; pelo contrário, exige maior capacidade de supervisão.
Pessoas: a parte mais crítica da transformação
Costumo dizer que a automatização é menos uma questão de tecnologia e mais uma questão de cultura. As equipas podem recear que os robots substituam funções. A minha experiência é diferente: quando bem implementada, a automatização reduz tarefas repetitivas e aumenta a relevância do trabalho financeiro.
Um contabilista que deixa de gastar horas a copiar dados pode dedicar-se a analisar desvios, antecipar riscos, melhorar previsões de cash flow, apoiar decisões de investimento ou preparar informação mais útil para a gestão. O valor da profissão não está em lançar dados manualmente; está em garantir qualidade, interpretação e confiança.
Como envolver a equipa
- Começar por ouvir as dores do dia-a-dia.
- Escolher um processo simples para um piloto.
- Medir tempo poupado e redução de erros.
- Formar a equipa para entender o funcionamento da automação.
- Manter intervenção humana nos pontos de julgamento.
- Celebrar ganhos práticos, não apenas a implementação técnica.
A melhor fonte de ideias para automatização está quase sempre dentro da própria equipa. São as pessoas que executam o processo todos os dias que sabem onde se perde tempo, onde há duplicação e onde surgem erros.
Um roteiro prático para começar
Para uma organização que ainda depende muito de Excel e processos manuais, recomendo uma abordagem simples e progressiva.
- Inventariar processos: listar actividades mensais, trimestrais e anuais da área financeira.
- Classificar por esforço e risco: identificar processos com muito volume, muitos erros ou impacto crítico.
- Eliminar antes de automatizar: retirar passos redundantes e harmonizar regras.
- Normalizar dados: códigos, centros de custo, fornecedores, activos, NIF, planos de contas e dimensões analíticas.
- Usar ferramentas existentes: explorar melhor o ERP, Power Query, workflows e relatórios automáticos.
- Fazer pilotos de RPA: escolher processos de baixo risco, com regras claras e retorno mensurável.
- Definir governance: responsáveis, controlos, documentação, logs e revisões periódicas.
- Escalar com critério: só avançar quando o piloto estiver estável e aceite pela equipa.
Conclusão: a automatização é uma competência financeira
A transformação digital da área financeira não é apenas um projecto de IT. É uma competência essencial para líderes financeiros, contabilistas e equipas de reporting. Conhecer Excel continua a ser importante. Saber trabalhar com ERP é indispensável. Compreender automação, dados e RPA será cada vez mais diferenciador.
Para mim, o objectivo não é ter robots por ter robots. O objectivo é fechar contas com mais qualidade, responder melhor a auditorias, cumprir obrigações fiscais com segurança, apoiar a gestão com informação atempada e libertar as equipas para trabalho de maior valor.
Do Excel ao RPA, a jornada deve ser feita com pragmatismo: processos bem definidos, dados fiáveis, controlos sólidos e pessoas envolvidas. A tecnologia é apenas o meio. O resultado esperado é uma função financeira mais eficiente, mais analítica e mais preparada para os desafios que já estão a chegar.